Domain zivy.de kaufen?
Wir ziehen mit dem Projekt
zivy.de um.
Sind Sie am Kauf der Domain
zivy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zivy.de kaufen?
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **

Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Wann wird eine Vorfälligkeitsentschädigung fällig?
Eine Vorfälligkeitsentschädigung wird fällig, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Die Bank verlangt diese Entschädigung, um den entgangenen Zinsgewinn auszugleichen, da sie mit der vorzeitigen Rückzahlung nicht mehr die vereinbarten Zinsen bis zum Ende der Laufzeit erhält. Die Höhe der Vorfälligkeitsentschädigung richtet sich nach der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem noch ausstehenden Darlehensbetrag. Es ist wichtig, die genauen Bedingungen im Kreditvertrag zu prüfen, um zu verstehen, wann und in welcher Höhe eine Vorfälligkeitsentschädigung fällig wird. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Wann wird eine Vorfälligkeitsentschädigung fällig?
Eine Vorfälligkeitsentschädigung wird fällig, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Die Bank verlangt diese Entschädigung, um den entgangenen Zinsgewinn auszugleichen, da sie mit der vorzeitigen Rückzahlung nicht mehr die vereinbarten Zinsen bis zum Ende der Laufzeit erhält. Die Höhe der Vorfälligkeitsentschädigung richtet sich nach der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem noch ausstehenden Darlehensbetrag. Es ist wichtig, die genauen Bedingungen im Kreditvertrag zu prüfen, um zu verstehen, wann und in welcher Höhe eine Vorfälligkeitsentschädigung fällig wird. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Digitales Display - Werbeplakat, Mediaplayer - Anzeige von Informationen - Flexibel, Multimedianzeige - 21,5 Zoll - SchwarzErleben Sie die fortschrittlichen Funktionen dieses Wanddisplays für Werbezwecke. Es unterstützt die 24/7-Wiederholung und bietet flexible Möglichkeiten zur Informationsanzeige. Dieser kommerzielle Mediaplayer eignet sich perfekt für verschiedene Anwendungen, wie z. B. dynamische Restaurantmenüs, intelligente Navigation in Einkaufszentren, Wartebereichssysteme in Krankenhäusern, Pinnwände in Büros und mehr. Er verwendet das benutzerfreundliche Android-Betriebssystem und unterstützt die Plug-and-Play-Funktion über USB/SD-Karte. Dank integriertem WLAN und Netzwerkanschluss sind flexible Content-Updates und Fernverwaltung möglich. Mit dem intelligenten Split-Screen-Modus können Sie gleichzeitig Videos und Bilder abspielen, sodass Sie mehrere Anzeigen oder Werbebotschaften darstellen können. Die Installation ist einfach dank der mitgelieferten Wandhalterung, die sowohl horizontale als auch vertikale Installationen unterstützt. Dieses Display ist ideal, um die visuelle Wirkung in Ihrem Raum648,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
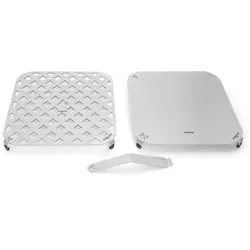
Pizza und Back Set für Cosori - X Möglichkeiten mit der HeißluftfritteuseZwei Bleche – unendliche Möglichkeiten: Mit dem Pizza- und Backset für deine COSORI 6,0 L holst du nochmal deutlich mehr aus deiner Heißluftfritteuse heraus – von Pizza über Brot bis zu Steak, alles in einem Gerät. Gelochtes Blech für perfekte Ergebnisse: Ideal für festen Teig wie Pizza, Brötchen oder Flammkuchen. Die Luft zirkuliert optimal – für knusprige Böden wie aus dem Ofen. Geschlossenes Blech für flüssige Teige: Perfekt für Kuchen, Aufläufe oder Backmischungen. Nichts läuft durch – sauber, einfach und zuverlässig. Extra Vorteil: Steak mit Kruste: Vorgeheizt wird das geschlossene Blech zum Backstahl – für eine vollflächige, starke Kruste beim Steak. Und das Beste: Kein Fettspritzer im Ofen, alles bleibt sauber. 100% Edelstahl: Beide Bleche bestehen aus massivem 3mm Edelstahl und werden zusammen mit einem Griff geliefert, womit du sie im heißen Zustand aus der Fritteuse nehmen kannst. Außerdem sind Silikonfüße aufgesteckt, die deine Heißluftfritteuse optimal schützen. Vom Profi: ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
-
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.